İşletme projesi nasıl hazırlanır ve onaylanır?
Mevzuat atıflarının son kontrolü: . Sayfa tarihi: .
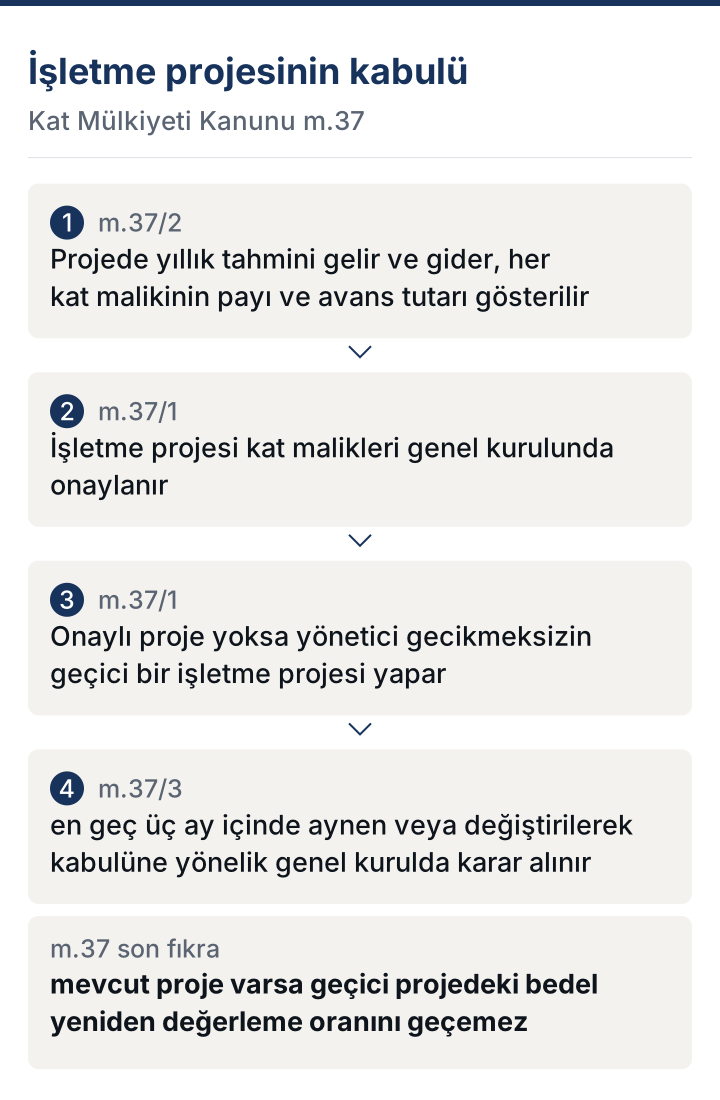
İşletme projesi kat malikleri genel kurulunda onaylanır (Kat Mülkiyeti Kanunu m.37/1). 7579 sayılı Kanun, projeye yedi gün içinde itiraz edilmesine dayanan düzeni kaldırdı: m.37/3'ün ikinci cümlesi 22 Mayıs 2026'da yürürlükten kalktı. Onaylı proje yoksa yönetici gecikmeksizin geçici bir işletme projesi yapar; proje en geç üç ay içinde genel kurulda karara bağlanır. Projede yıllık tahmini gelir ve gider, her kat malikinin payı ve avans tutarı gösterilir (m.37/2).
İşletme projesinde neler yer alır?
İşletme projesinde yapının bir yıllık tahmini gelir ve giderleri, giderlerden her kat malikine düşecek tahmini pay ve her kat malikinin vermesi gereken avans tutarı gösterilir. Kat Mülkiyeti Kanunu projenin içeriğini şöyle sayar:
"Bu projede özellikle: a) Anagayrimenkulün bir yıllık yönetiminde tahmini olarak gelir ve gider tutarları; b) Tüm giderlerden her kat malikine, bu Kanunun 20 nci maddesindeki esaslara göre düşecek tahmini miktar; c) Her kat malikinin 20 nci maddedeki esaslara göre vermesi gereken avans tutarı; Gösterilir." (Kat Mülkiyeti Kanunu m.37/2)
Kat Mülkiyeti Kanunu m.37/2'nin avans tutarını düzenleyen (c) bendi 7579 sayılı Kanun m.4 ile yeniden yazıldı; bugünkü metne göre avans da m.20'deki paylaşım esaslarına göre hesaplanır. İşletme projesi, Kat Mülkiyeti Kanunu'nda yöneticinin görevleri arasında düzenlenir. Kurulca kabul edilmiş bir proje yoksa yönetici, proje en geç üç ay içinde kat malikleri kurulunda onaylanıncaya kadar gecikmeksizin geçici bir işletme projesi yapar (m.37/1).
Örnek işletme projesi
Örnek işletme projesi, 12 bağımsız bölümlü varsayımsal bir apartmanda giderlerin iki ayrı esasla paylaşıldığını gösterir. Kapıcı, kaloriferci, bahçıvan ve bekçi giderleri eşit paylaşılır (Kat Mülkiyeti Kanunu m.20/1-a). Sigorta primleri, ortak yerlerin bakım, koruma, güçlendirme ve onarım giderleri, yönetici aylığı gibi diğer giderler ve ortak tesislerin işletme giderleri arsa payı oranında paylaşılır (m.20/1-b). Tutarları ve arsa paylarını yalnız hesabı göstermek için seçtik; hiçbiri gerçek bir yapının verisi ya da piyasa ortalaması değildir.
| Gider kalemi | Paylaşım esası | Yıllık tahmini tutar |
|---|---|---|
| Kapıcı giderleri | Eşit (m.20/1-a) | 360.000 |
| Ortak yerlerin bakım ve onarım giderleri | Arsa payı oranında (m.20/1-b) | 108.000 |
| Ortak tesislerin işletme giderleri | Arsa payı oranında (m.20/1-b) | 180.000 |
| Yönetici aylığı | Arsa payı oranında (m.20/1-b) | Tutar yazılmadı |
| Toplam gider, yönetici aylığı hariç | Eşit 360.000, arsa payı oranında 288.000 | 648.000 |
| Bağımsız bölüm | Arsa payı | Eşit paylaşılan giderden yıllık pay | Arsa payına göre paylaşılan giderden yıllık pay | Yıllık toplam pay | Aylık avans |
|---|---|---|---|---|---|
| 1 ve 2, her biri | 90/1200 | 30.000 | 21.600 | 51.600 | 4.300 |
| 3 ile 10 arası, her biri | 100/1200 | 30.000 | 24.000 | 54.000 | 4.500 |
| 11 ve 12, her biri | 110/1200 | 30.000 | 26.400 | 56.400 | 4.700 |
| Toplam, 12 bölüm | 1200/1200 | 360.000 | 288.000 | 648.000 | 54.000 |
Örnekteki hesap iki adımda yapılır. Kapıcı giderleri on iki bölüme eşit bölünür: 360.000 / 12 = 30.000. Arsa payına göre paylaşılan giderlerin toplamı 288.000'dir; arsa payı 100/1200 olan bir bölüme 288.000 × 100 / 1200 = 24.000 düşer. Örnekte avans aylık toplanır; aylık avans, yıllık toplam payın on ikide biridir. Örnekte yapının avans dışında geliri yok; tahmini gelir, toplanacak avansların toplamı olan 648.000'dir. Yönetici aylığı arsa payına göre paylaşılan giderler arasında sayılır (m.20/1-b); örnekte tutarını yazmadık ve toplamlara katmadık.
Kat Mülkiyeti Kanunu m.20/1'deki paylaşım esasları, kat malikleri arasında başka türlü bir anlaşma yoksa uygulanır. Yönetim planı bütün kat maliklerini bağlayan bir sözleşme hükmündedir (m.28/1); yönetim planınızda başka bir paylaşım esası varsa işletme projesi o esasa göre hazırlanır.
Proje kat maliklerine nasıl bildirilir?
İşletme projesi kat maliklerine ya da bağımsız bölümden fiilen yararlananlara, imzaları karşılığında ya da taahhütlü mektupla bildirilir. Kat Mülkiyeti Kanunu m.37/3'ün bugünkü metni şöyledir:
"Bu proje, kat maliklerine veya bağımsız bölümden fiilen yararlananlara, imzaları karşılığında veya taahhütlü mektupla bildirilir ve en geç üç ay içinde aynen veya değiştirilerek kabulüne yönelik genel kurulda karar alınır." (Kat Mülkiyeti Kanunu m.37/3)
Kat Mülkiyeti Kanunu m.37/3'teki "ve en geç üç ay içinde" diye başlayan bölüm 7579 sayılı Kanun m.4 ile eklendi. Kanun iki bildirim yolu sayar ve e-posta ya da mesajla yapılan bildirimden söz etmez. Kiracı oturan bağımsız bölümde bildirim, fıkranın ifadesiyle bölümden fiilen yararlanan kişiye de yapılabilir. Temel kademede işletme projesini hazırlar, kat maliklerine bildirir ve genel kurulun onayına sunarız; imzalı teslim listesini ya da posta alındısını da diğer belgelerle birlikte dosyalarız.
Yedi günlük itiraz süresi kalktı mı?
Evet. 7579 sayılı Kanun m.4, Kat Mülkiyeti Kanunu m.37'nin üçüncü fıkrasının ikinci cümlesini yürürlükten kaldırdı; hüküm, kanunun Resmî Gazete'de yayımlandığı 22 Mayıs 2026'da yürürlüğe girdi (7579 sayılı Kanun m.31/1-b). 7579 sayılı Kanun m.4'ün ilgili bölümü şöyledir:
"[...] üçüncü fıkrasının birinci cümlesine “bildirilir” ibaresinden sonra gelmek üzere “ve en geç üç ay içinde aynen veya değiştirilerek kabulüne yönelik genel kurulda karar alınır” ibaresi eklenmiş, ikinci cümlesi yürürlükten kaldırılmış [...]" (7579 sayılı Kanun m.4)
7579 sayılı Kanun'un teklif gerekçesi, kaldırılan düzeni şöyle anlatır:
"Yönetici, toplayacağı avans miktarını hiçbir sınırlama olmadan belirleyebilmekte, bunu kat maliklerine bildirerek uygulamaya geçirmekte ancak belli usullere göre ve yedi gün içerisinde itiraz edilmesi durumunda konu kat malikleri genel kuruluna götürülebilmektedir." (TBMM Sıra Sayısı 250, madde 4 gerekçesi)
| Konu | Önceki kural | Yeni kural | Madde |
|---|---|---|---|
| Projenin kabulü | Kanun gerekçesine göre yönetici avans miktarını belirliyor, kat maliklerine bildirerek uygulamaya geçiriyordu | Proje kat malikleri genel kurulunda onaylanır | Kat Mülkiyeti Kanunu m.37/1 |
| Genel kurulun gündemine gelmesi | Gerekçeye göre yedi gün içinde itiraz edilirse konu genel kurula götürülebiliyordu | Bildirilen proje hakkında en geç üç ay içinde genel kurulda karar alınır | m.37/3 |
| Yöneticinin belirlediği tutar | Gerekçeye göre yönetici avans miktarını sınırlama olmadan belirleyebiliyordu | Onaylı proje yoksa yöneticinin projesi geçicidir; mevcut proje varsa geçici projedeki bedel yeniden değerleme oranını geçemez | m.37/1, m.37 son fıkra |
Kat Mülkiyeti Kanunu "kesinleşen işletme projeleri" ifadesini korudu (m.37/4). Yeni düzende projenin hangi anda kesinleşmiş sayılacağına dair açık bir hüküm ya da 22 Mayıs 2026'dan sonra verilmiş bir Yargıtay kararı bulamadık.
Kat maliki projeye karşı artık ne yapabilir?
Kat maliki projeyi genel kurulda etkiler: toplantıda değişiklik önerir ve oy kullanır. Bildirilen proje hakkında en geç üç ay içinde, projenin aynen ya da değiştirilerek kabulüne yönelik genel kurulda karar alınır (Kat Mülkiyeti Kanunu m.37/3). Kat Mülkiyeti Kanunu m.37'nin bugünkü metninde, genel kuruldan önce projeye itiraz için ayrı bir süre yok. Üç ay içinde genel kurul yapılmazsa ne olacağını da m.37 düzenlemez. Önemli bir sebep çıkarsa kat maliklerinin üçte birinin istemiyle kurul her zaman toplanabilir; çağrı, toplantı tarihinden en az on beş gün önce yapılır (m.29/2).
Kat malikleri kurulunun kararlarına karşı Kat Mülkiyeti Kanunu m.33/1 iptal davası yolunu tanır:
"Kat malikleri kurulunca verilen kararlar aleyhine, kurul toplantısına katılan ancak 32 nci madde hükmü gereğince aykırı oy kullanan her kat maliki karar tarihinden başlayarak bir ay içinde, toplantıya katılmayan her kat maliki kararı öğrenmesinden başlayarak bir ay içinde ve her halde karar tarihinden başlayarak altı ay içinde anagayrimenkulün bulunduğu yerdeki sulh mahkemesine iptal davası açabilir [...]" (Kat Mülkiyeti Kanunu m.33/1)
İptal davası yolunun işletme projesini onaylayan genel kurul kararına da uygulanacağı bizim çıkarımımızdır. 7579 sayılı Kanun'dan sonra işletme projesi için bunu açıkça söyleyen bir hüküm ya da yeni bir Yargıtay kararı bulamadık. Dava sürelerini ve hâkimin müdahalesi yolunu kat malikleri kurulu toplantısı rehberinde ele aldık.
Eski örneklerdeki hangi cümle artık geçersiz?
Bildirilen projeye yedi gün içinde itiraz edilmezse projenin kesinleştiğini söyleyen cümle, 22 Mayıs 2026'dan beri yürürlükteki kuralı yansıtmıyor (7579 sayılı Kanun m.4). Eylül 2026'da okuduğumuz internet rehberlerinin çoğu bu kuralı hâlâ yürürlükte gibi anlatıyor. Eski bir örnekten proje ya da bildirim yazısı hazırlıyorsanız şu üç ifadeyi güncellemeniz gerekir:
- Projenin yalnız itiraz olursa genel kurula geleceğini, itiraz olmazsa kesinleşeceğini söyleyen ifade. Proje bugün genel kurulda onaylanır ve bildirilen proje hakkında en geç üç ay içinde karar alınır (Kat Mülkiyeti Kanunu m.37/1, m.37/3).
- Avans harcanıp bitince yöneticinin yeniden avans toplayacağını söyleyen ifade. Kanundaki "avans olarak münasip miktarda paranın toplanması ve bu avansın harcanıp bitmesi halinde, geri kalan işler için tekrar avans toplanması" ibaresinin yerine "işletme projesi onaylanıncaya kadar avansın toplanması" ibaresi geldi (m.35/1-d; 7579 sayılı Kanun m.3).
- Yöneticinin avans tutarını sınırsız belirleyebileceğini söyleyen ifade. Mevcut proje varsa geçici projedeki bedel yeniden değerleme oranıyla sınırlıdır (m.37 son fıkra).
Geçici projede artış sınırı nedir?
Mevcut bir işletme projesi varsa, yöneticinin yaptığı geçici projedeki bedel, yürürlükteki proje bedelinden en fazla bir önceki yıl için ilan edilen yeniden değerleme oranı kadar yüksek olabilir (Kat Mülkiyeti Kanunu m.37 son fıkra). Kat Mülkiyeti Kanunu m.37 son fıkra sınırı yalnız geçici projenin bedeline koyar; genel kurulun onayladığı proje için kanun metninde bir oran sınırı yer almaz. Aidat artış sınırı rehberi, oranın hangi tebliğden alındığını ve 2026'daki değerini gösterir.
Sık sorulanlar
Geçici proje icra takibinde belge sayılır mı?
Geçici projenin icra takibinde belge sayılıp sayılmadığına dair açık bir hüküm ya da Yargıtay kararı bulamadık. Kesinleşen işletme projeleri ve kat malikleri kurulunun işletme giderleriyle ilgili kararları, İcra ve İflas Kanunu m.68/1'de belirtilen belgelerden sayılır (Kat Mülkiyeti Kanunu m.37/4). Kanun geçici projeyi bu fıkrada ayrıca anmaz ve yeni düzende projenin hangi anda kesinleşmiş sayılacağını yazmaz. Borç takibinin adımları aidat borcu takibi rehberinde, 2026 değişikliklerinin tamamı Kat Mülkiyeti Kanunu 2026 değişiklikleri rehberindedir.
İşletme projesi genel kurulda hangi çoğunlukla onaylanır?
İşletme projesi oy çokluğuyla onaylanır; Kat Mülkiyeti Kanunu m.37 işletme projesi için ayrı bir çoğunluk öngörmediğinden kurulun genel kuralı uygulanır. Genel kurala göre kat malikleri kurulu, kat maliklerinin sayı ve arsa payı bakımından yarısından fazlasıyla toplanır ve oy çokluğuyla karar verir (Kat Mülkiyeti Kanunu m.30/1). Yeter sayı sağlanamadığı için ilk toplantı yapılamazsa ikinci toplantı en geç on beş gün sonra yapılır ve katılanların salt çoğunluğuyla karar alınır (m.30/2). Her kat maliki, arsa payına bakılmaksızın bir oy hakkına sahiptir (m.31/1); birden fazla bağımsız bölümü olan kat maliki her bölüm için ayrı oy kullanır, ancak oyu bütün oyların üçte birini geçemez (m.31/2).
Ortak yeri kullanmayan kat maliki gider payından kurtulur mu?
Hayır. Kat Mülkiyeti Kanunu m.20/1-c'ye göre kat maliki, ortak yer ya da tesisleri kullanma hakkından vazgeçtiğini ya da bağımsız bölümünün durumu yüzünden onlardan yararlanmaya ihtiyacı olmadığını ileri sürerek gider ve avans payını ödemekten kaçınamaz. Payın hangi esasa göre hesaplanacağını ise m.20/1'in (a) ve (b) bentleri, kat malikleri arasında başka türlü bir anlaşma yoksa belirler.
Kaynaklar
- 634 sayılı Kat Mülkiyeti Kanunu, m.20, m.28, m.29, m.30, m.31, m.33, m.35, m.37 (okunma: 17 Eylül 2026)
- 7579 sayılı Kanun, Resmî Gazete 22 Mayıs 2026, sayı 33261, m.3, m.4, m.31 (okunma: 17 Eylül 2026)
- TBMM Sıra Sayısı 250, teklifin madde 4 gerekçesi (okunma: 17 Eylül 2026)
- 2004 sayılı İcra ve İflas Kanunu, m.68 (okunma: 17 Eylül 2026)
Hazırlayan: CT Site Yönetimi. Bu sayfada mevzuatın genel çerçevesini anlattık; somut bir uyuşmazlıkta avukata danışmanız gerekir.